 中文
 English
 Español
 Francés
 Русский
 Português
 العربية
 Deutsch
 Italiano
 한국인
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
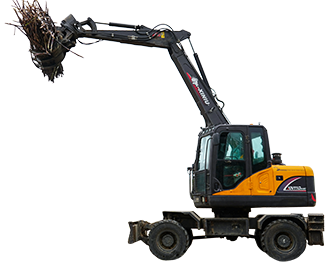
Membiayai Jengkaut Roda: Pinjaman vs Pajakan vs Sewa
Disemak oleh Justin, Jurutera Produk· Berdasarkan spesifikasi rasmi kilang dan laporan industri, Ogos 2026
Rumusan:Kadar APR pinjaman antara 5% untuk kredit yang kukuh hingga hampir 29% untuk kredit yang lemah. Pajakan mengurangkan bayaran bulanan tetapi tidak memberikan pemilikan. Pilihan yang tepat bergantung pada berapa lama anda akan menyimpan mesin tersebut.
Kebanyakan kontraktor yang membeli jengkaut roda tidak membayar secara tunai, dan struktur pembiayaan yang dipilih mempengaruhi kos sebenar mesin tersebut sama seperti harga pembelian yang dirundingkan. Memahami pilihan sebelum bercakap dengan pemberi pinjaman meletakkan pembeli dalam kedudukan yang lebih kukuh daripada sekadar masuk dan menerima apa sahaja yang ditawarkan terlebih dahulu.
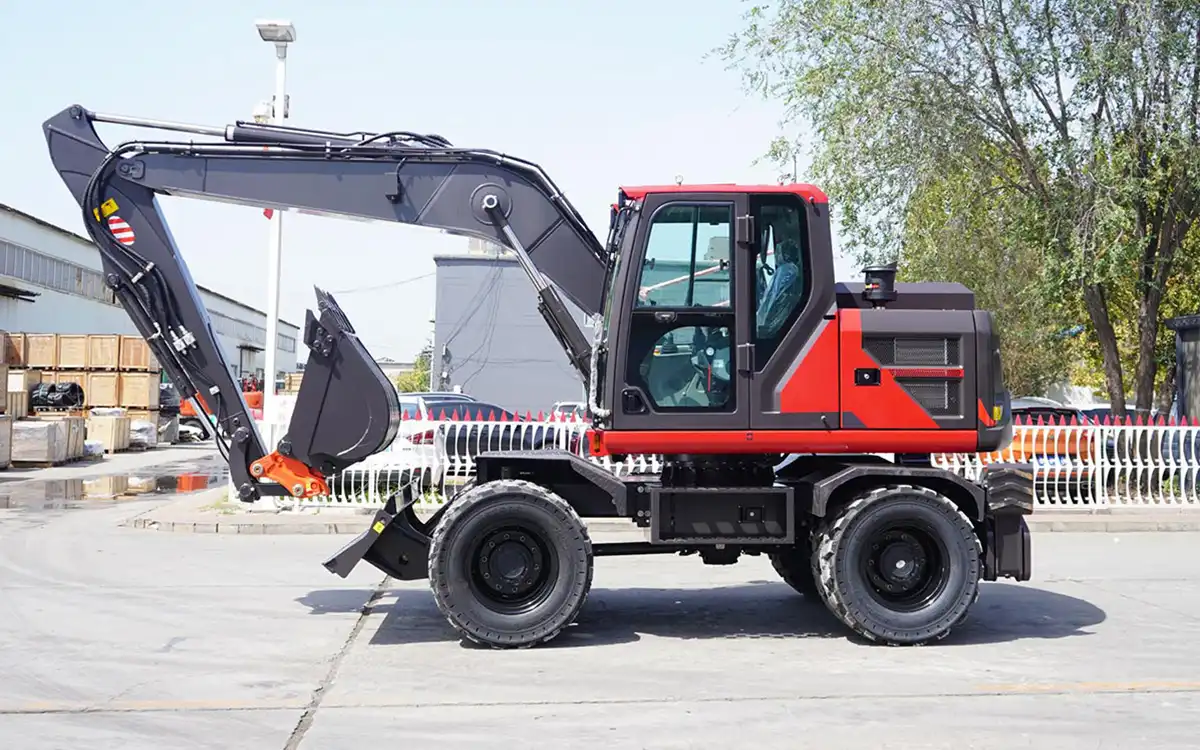
Tiga cara untuk memperoleh mesin tersebut, dan bagaimana ia sebenarnya berbeza
Pinjaman peralatan
Susunan yang mudah: pemberi pinjaman menyediakan dana untuk membeli mesin, pembeli memilikinya sejak hari pertama, dan mesin itu sendiri biasanya dijadikan cagaran. Kebanyakan pinjaman peralatan meliputi 80 hingga 100 peratus daripada harga pembelian, bermakna pembeli dengan kredit yang kukuh mungkin tidak memerlukan bayaran pendahuluan langsung.
Pajakan peralatan
Pajakan membolehkan penggunaan mesin tanpa memilikinya sepenuhnya, dengan bayaran bulanan dalam tempoh tetap. Pada akhir tempoh, pilihan biasanya adalah memulangkan mesin, memperbaharui pajakan, atau membelinya pada nilai baki. Pajakan biasanya menawarkan bayaran bulanan yang lebih rendah berbanding pinjaman untuk mesin yang sama, kerana pembeli tidak membayar untuk pemilikan penuh.
Menyewa
Tiada komitmen pembiayaan langsung, dengan kos yang lebih tinggi setiap hari penggunaan sebenar. Penyewaan sesuai untuk keperluan jangka pendek, menguji jenis mesin sebelum komited, atau projek sekali sahaja yang tidak memerlukan pemilikan berterusan.
Bagaimana angka-angka itu sebenarnya pada tahun 2026
Kadar pinjaman peralatan untuk jentera pembinaan biasanya berjalan 6.5 hingga 11 peratus APR daripada pemberi pinjaman tradisional untuk peminjam yang berkelayakan baik, dengan peralatan pembinaan secara konsisten dinilai antara kategori yang lebih menguntungkan kerana pemberi pinjaman menganggapnya sebagai cagaran yang kukuh dengan nilai jualan semula yang boleh dipercayai, menurut data kadar pinjaman peralatan 2026 mengikut industri. Peminjam dengan kredit yang lebih lemah membayar lebih banyak: senario ilustrasi 2026 untuk pinjaman $50,000 menunjukkan kira-kira $1,014 sebulan pada 8 peratus APR untuk kredit cemerlang, meningkat kepada sekitar $1,468 sebulan pada 25 peratus APR untuk kredit yang lebih lemah, jurang hampir $27,000 dalam jumlah faedah sepanjang hayat pinjaman, menurut analisis kadar pembiayaan peralatan 2026Ya.
Sesetengah pengeluar telah menawarkan pembiayaan 0 peratus promosi sehingga 60 bulan untuk mesin baharu yang layak sehingga sebahagian tahun 2026, walaupun promosi ini biasanya khusus untuk jenama dan model tertentu dan tidak tersedia secara universal dalam kategori peralatan kompak, jadi adalah wajar untuk mengesahkan terma promosi semasa secara langsung dengan pengeluar atau peniaga yang terlibat dalam pembelian tertentu.
Lima soalan yang menentukan struktur yang sesuai
Berapa lama anda secara realistik menjangkakan untuk menyimpan mesin khusus ini?
Adakah menyimpan wang tunai untuk gaji, bahan, dan modal kerja lain lebih bernilai daripada memiliki aset tersebut secara langsung?
Apakah profil kredit semasa anda, dan bagaimana ia mempengaruhi kadar yang sebenarnya tersedia untuk anda?
Adakah rancangan perniagaan anda untuk menaik taraf kepada mesin yang lebih besar atau berbeza dalam beberapa tahun akan datang?
Adakah bayaran bulanan dapat ditampung dengan selesa oleh hasil yang dijana oleh mesin itu sendiri?
Pembeli yang merancang untuk menyimpan mesin sepanjang hayat kerjanya, dengan rizab tunai yang munasabah dan kredit yang kukuh, selalunya lebih untung dengan membiayai atau membayar tunai. Pembeli yang menjangkakan untuk menaik taraf dalam beberapa tahun, atau mengutamakan bayaran bulanan yang lebih rendah berbanding pemilikan akhirnya, selalunya mendapati pajakan lebih sesuai dari segi struktur.
Matematik sebenar di sebalik menyewa berbanding membeli jangka panjang
Menyewa terasa seperti pilihan komitmen paling rendah, tetapi perbandingan jumlah kos berubah dengan ketara mengikut kekerapan penggunaan. Penggunaan yang kerap dan tetap menggandakan caj sewa harian kepada jumlah yang boleh melebihi harga belian mesin yang setara dalam masa beberapa tahun sahaja, yang merupakan sebahagian sebab perbelanjaan sewa melebihi penggunaan sekali-sekala atau bermusim cenderung memihak kepada pemilikan setelah matematiknya benar-benar dikira. Perbandingan itu berubah ke arah yang bertentangan untuk penggunaan yang benar-benar jarang, di mana struktur tanpa komitmen sewa mengelakkan pembayaran untuk mesin yang sebaliknya akan terbiar sepanjang tahun.
Apa yang pemberi pinjaman sebenarnya semak sebelum meluluskan
Di luar ambang skor kredit utama, pemberi pinjaman biasanya ingin melihat penyata cukai perniagaan dua hingga tiga tahun, penyata bank terkini, bukti insurans, dan sebut harga rasmi daripada peniaga peralatan yang menyatakan dengan tepat apa yang dibiayai dan untuk jumlah berapa, menurut panduan pembiayaan industri untuk kontraktor dan pembeli peralatan. Perniagaan yang lebih baharu tanpa sejarah itu tidak secara automatik dikecualikan, tetapi harus menjangkakan penelitian yang lebih teliti terhadap pengalaman industri dan penjelasan yang lebih jelas tentang bagaimana mesin tersebut akan menjana pendapatan.
Realiti skor kredit, tanpa berselindung
Skor kredit 680 atau lebih tinggi biasanya membuka kadar yang munasabah, dengan 720+ mendapat akses kepada terma terbaik yang tersedia. Skor di bawah 620 masih layak dalam banyak kes, tetapi jangkakan bayaran pendahuluan yang lebih besar, tempoh yang lebih pendek, dan kadar yang jauh lebih tinggi, kadangkala mencecah julat APR 20-an peratus. Ini bukan sebab untuk mengelak pembiayaan dengan kredit yang lemah, tetapi ia adalah sebab untuk mengira angka sebenar sebelum menganggap pembiayaan secara automatik lebih murah daripada menyewa atau menangguhkan pembelian untuk memperbaiki kredit terlebih dahulu.
Pertimbangan cukai yang wajar diketahui
Di Amerika Syarikat, Seksyen 179 kod cukai membenarkan perniagaan menolak harga pembelian penuh peralatan yang layak digunakan dalam tahun cukai, walaupun peralatan itu dibiayai dan bukannya dibayar secara tunai, menurut panduan IRS yang dirujuk merentasi pelbagai sumber pembiayaan peralatan 2026. Bagi kebanyakan kontraktor, potongan ini mengurangkan kos sebenar selepas cukai pembiayaan peralatan baharu dengan ketara, walaupun kelayakan dan had berbeza mengikut tahun dan situasi perniagaan, dan ini bukan pengganti untuk nasihat daripada akauntan bertauliah yang biasa dengan situasi cukai khusus anda.
Pembiayaan peralatan terpakai: apa yang berubah
Pembiayaan untuk jengkaut roda terpakai secara amnya berfungsi sama seperti pembiayaan untuk yang baharu, dengan dua perbezaan yang konsisten: kadar biasanya 1 hingga 2 peratus lebih tinggi daripada pembiayaan peralatan baharu, dan tempoh pinjaman biasanya lebih pendek, selalunya dihadkan sekitar 60 bulan berbanding sehingga 84 bulan yang tersedia untuk beberapa pinjaman peralatan baharu. Ini perlu diambil kira dalam keputusan pembelian antara terpakai dan baharu bersama-sama dengan perbezaan harga mesin itu sendiri, kerana syarat pembiayaan itu sendiri mengubah perbandingan jumlah kos.
Pertimbangan pembiayaan antarabangsa dan rentas sempadan
Pembeli yang mendapatkan penggali roda secara langsung daripada pengeluar luar negara menghadapi landskap pembiayaan yang agak berbeza daripada pinjaman peralatan domestik. Surat kredit dan pengaturan pembiayaan perdagangan biasanya digunakan untuk merapatkan jurang antara struktur pinjaman peralatan standard dan perolehan luar negara, menurut liputan pembiayaan peralatan 2026 yang menangani perolehan antarabangsa secara khusus. Bank domestik atau pemberi pinjaman peralatan mungkin mempunyai pengalaman terhad dalam membiayai pembelian langsung luar negara, yang menjadikannya wajar untuk membincangkan senario khusus ini dengan pemberi pinjaman lebih awal, daripada menganggap terma pinjaman peralatan domestik standard akan terpakai secara automatik kepada transaksi antarabangsa.
Sahkan terma semasa secara langsung sebelum membuat komitmen
Kadar pembiayaan, tawaran promosi, dan keperluan pemberi pinjaman sering berubah dan berbeza mengikut wilayah, pemberi pinjaman, dan profil pembeli. Sahkan pilihan pembiayaan semasa dan sebarang terma promosi yang tersedia secara terus dengan Rhinoceros atau peniaga peralatan dan pemberi pinjaman pilihan anda sebelum memuktamadkan pembelian, kerana angka dalam artikel ini mencerminkan keadaan pasaran umum 2026 dan bukan tawaran khusus untuk sebarang transaksi individu.
Mengapa pembiayaan sering mengatasi pembayaran tunai, walaupun tunai tersedia
Seorang kontraktor dengan $35,000 tersedia untuk membeli mesin secara tunai mempunyai aset yang dibayar penuh, tetapi juga $35,000 kurang tersedia untuk membida projek baharu, menampung gaji semasa bulan perlahan, atau mengendalikan pembaikan tidak dijangka di tempat lain dalam armada, menurut panduan pembiayaan peralatan pembinaan 2026Membiayai pembelian yang sama selama beberapa tahun dengan bayaran muka yang sederhana memastikan wang tunai itu terus berfungsi dalam perniagaan sementara mesin itu sendiri menjana pendapatan untuk membayar ansurannya sendiri. Jumlah pembiayaan peralatan di seluruh industri meningkat dengan ketara sehingga awal 2026, satu isyarat bahawa lebih ramai kontraktor memilih untuk mengekalkan modal kerja daripada membayar tunai walaupun mereka secara teknikalnya mampu, menurut data daripada Persatuan Pajakan dan Kewangan Peralatan yang dirujuk dalam analisis pembiayaan jengkaut 2026Ya.
Ini bukan peraturan sejagat. Seorang kontraktor yang mempunyai simpanan tunai yang besar dan tiada keperluan jangka pendek untuk modal itu di tempat lain mungkin masih lebih untung membayar tunai dan mengelak faedah sepenuhnya. Intinya bukan bahawa pembiayaan sentiasa betul, tetapi membayar tunai tidak semestinya langkah yang lebih bijak dari segi kewangan hanya kerana ia mengelak bayaran faedah.
Bagaimana usia dan sejarah perniagaan mempengaruhi apa yang sebenarnya tersedia
Pilihan pembiayaan berbeza dengan ketara bergantung pada kedudukan sesebuah perniagaan dalam kitaran hayatnya. Perniagaan yang mantap dengan pendapatan konsisten selama dua tahun atau lebih dan kredit yang kukuh biasanya mempunyai akses kepada tempoh yang lebih panjang, bayaran muka yang lebih rendah, dan kelulusan yang lebih pantas. Perniagaan yang lebih baharu atau pemilik-pengendali kali pertama masih boleh mendapat kelulusan, tetapi pemberi pinjaman meneliti dengan lebih teliti pengalaman industri, malah pengalaman kerja terdahulu sebagai kontraktor 1099 turut dikira, dan penjelasan yang jelas tentang bagaimana mesin tersebut akan menjana pendapatan lebih penting bagi fail kredit yang nipis. Hadir dengan penyata bank dan pelan pendapatan yang khusus, bukannya niat umum untuk "mula menggunakannya untuk kerja," secara ketara meningkatkan peluang kelulusan bagi perniagaan yang lebih baharu.
Menggabungkan beberapa peralatan ke dalam satu pakej pembiayaan
Seorang kontraktor yang membeli jengkaut roda bersama peralatan lain, treler, pakej lampiran, atau mesin kedua, selalunya boleh menggabungkan pelbagai pembelian ke dalam satu pakej pajakan atau pinjaman dan bukannya membiayai setiap satu secara berasingan. Ini boleh memudahkan belanjawan bulanan menjadi satu bayaran yang boleh diramal dan bukannya beberapa bayaran, walaupun adalah wajar untuk mengesahkan bahawa penggabungan tidak memanjangkan tempoh untuk item yang susut nilai lebih cepat seperti lampiran melebihi jangka hayat berguna realistik mereka semata-mata untuk menyamai tempoh mesin utama.
Apa yang sebenarnya diperlukan oleh permohonan pembiayaan rasmi
Di luar ambang skor kredit, pemberi pinjaman yang memproses permohonan pembiayaan peralatan biasanya mahukan satu set dokumen khusus dan konsisten yang sedia ada: penyata bank perniagaan terkini yang menunjukkan baki purata dan corak deposit, sebut harga rasmi atau invois daripada penjual peralatan yang menyatakan mesin dan harga yang tepat, bukti insurans perniagaan, dan dalam banyak kes lesen perniagaan bergantung pada struktur dan bidang kuasa. Menyediakan dokumen-dokumen ini sebelum memohon, bukannya mengumpulkannya secara reaktif selepas pemberi pinjaman memintanya, biasanya mempercepatkan kelulusan dan mengelakkan kelewatan yang boleh menangguhkan tarikh pembelian atau permulaan kerja yang dirancang.
Cara mudah untuk membuat keputusan
Jika mesin tersebut akan berfungsi untuk anda sepanjang hayat bergunanya dan kredit anda menyokong kadar yang munasabah, pembiayaan atau pembayaran tunai secara amnya menghasilkan jumlah kos terendah. Jika anda menjangkakan untuk menaik taraf dalam beberapa tahun atau ingin mengekalkan fleksibiliti tunai maksimum, pajakan dengan bayaran yang lebih rendah dan laluan naik taraf terbina selalunya lebih sesuai walaupun jumlah kos lebih tinggi dari masa ke masa. Jika keperluan itu benar-benar jangka pendek atau anda masih mengesahkan sama ada kelas mesin ini sesuai dengan kerja anda sama sekali, penyewaan kekal sebagai titik permulaan berisiko paling rendah tanpa mengira keputusan pembiayaan akhirnya.
Soalan lazim
Bolehkah saya mendapatkan pembiayaan peralatan dengan kredit buruk?
Selalunya ya melalui pemberi pinjaman khusus, walaupun jangkakan bayaran muka yang lebih besar, biasanya 20 hingga 30 peratus, dan kadar faedah yang lebih tinggi daripada peminjam dengan kredit kukuh.
Adakah pajakan sentiasa lebih murah daripada pinjaman peralatan?
Bayaran bulanan biasanya lebih rendah dengan pajakan, tetapi jumlah kos sepanjang tempoh penuh selalunya lebih tinggi daripada pinjaman, kerana pajakan tidak membina pemilikan dengan cara yang sama seperti bayaran pinjaman.
Adakah saya perlu bayaran pendahuluan untuk membiayai penggali roda?
Tidak semestinya. Keperluan bayaran pendahuluan biasanya antara 0 hingga 20 peratus bergantung pada profil kredit dan pemberi pinjaman, dengan kredit yang lebih kukuh biasanya membuka keperluan bayaran pendahuluan yang lebih rendah.
Bolehkah perniagaan baharu tanpa sejarah kredit mendapatkan pembiayaan peralatan?
Kadangkala, terutamanya jika pemilik mempunyai pengalaman industri yang berkaitan, walaupun jangkakan penelitian yang lebih teliti dan kemungkinan bayaran pendahuluan yang lebih besar daripada perniagaan yang mantap.
Adakah bayaran pajakan boleh ditolak cukai?
Selalunya boleh ditolak sepenuhnya sebagai perbelanjaan operasi, manakala potongan pembelian melalui Seksyen 179 berfungsi secara berbeza; rujuk akauntan bertauliah untuk panduan khusus kepada situasi perniagaan anda.
Adakah Rhinoceros menawarkan pembiayaan secara langsung untuk pembelian penggali roda?
Sahkan pilihan pembiayaan dan pembayaran semasa secara langsung dengan Rhinoceros untuk pembelian khusus anda, kerana program yang tersedia berbeza mengikut wilayah dan berubah mengikut masa.
Kadar pembiayaan, terma, dan pertimbangan cukai berbeza mengikut pemberi pinjaman, wilayah, profil kredit, dan keadaan pasaran semasa, serta berubah mengikut masa. Kandungan ini adalah maklumat umum, bukan nasihat kewangan atau cukai; sahkan terma semasa dengan pemberi pinjaman anda dan rujuk akauntan bertauliah untuk panduan yang khusus untuk situasi anda.